本記事では、車の冠水・水没が何cmから危険か、走行中に冠水へ遭遇したときの行動、水没した車からの脱出方法、水が引いた後の正しい対処、そして修理費や車両保険の話まで徹底解説します。
台風やゲリラ豪雨が増え、「もし運転中に道路が冠水したら」「駐車中の車が水没したら」と不安な方は、ぜひ最後まで読んでください。いざという時に命と愛車を守る判断ができるようになります。

この記事は、こんな人にこそ読んでほしいぜ!
- 大雨や台風のとき、車で出かけることがある人
- 冠水した道路を「どこまで走れるか」知りたい人
- 水没したときの脱出方法・対処を備えておきたい人
- 水没した車の修理費や車両保険が気になる人
車の冠水・水没は何cmから危険?走れる水深の限界
結論から言うと、水深30cmを超えたら車は走行できないと考えてください。たとえ浅く見えても、冠水した道路には入らないのが正解です。
一般的なセダンやコンパクトカーでは、ドアの下端(床面)が浸からない高さ=タイヤの半分くらいまでが限界の目安とされています。水は思った以上に深く、流れも速いため、見た目で判断するのは危険です。
水深10cm・20cm・30cmで車に起きること
水深ごとに、車に起きるリスクは次のように変わります。国土交通省やJAFの資料を基にした一般的な目安ですが、車高や流れの速さによって前後します。
- 水深10cm程度…まだ走行できる目安。ただしブレーキが効きにくくなり始め、ハンドルも取られやすくなります。
- 水深20cm程度…マフラー(排気口)に水が入り始める高さ。エンジンが止まるおそれが出てきます。
- 水深30cm程度…車が動かなくなる危険水位。車内への浸水も始まり、ドアが水圧で開きにくくなります。
- 水深50cm以上…車体が浮いて流される危険。車ごと押し流される事故につながります。
つまり、膝の高さ(約30cm)を超える水は「走れない水」と覚えておきましょう。縁石の高さがおよそ15cmなので、縁石が隠れ始めたら要注意のサインです。
マフラー・エンジンに水が入るとなぜ止まる?
車が止まる主な原因は、マフラーやエンジンの吸気口から水を吸い込むことにあります。空気を取り込む場所に水が入ると、エンジンは正常に動けません。
特にエンジンが空気と一緒に水を吸い込むと、「ウォーターハンマー現象」でエンジンが致命的に壊れることがあります。こうなると修理費は高額になり、廃車になるケースも少なくありません。
アンダーパス・地下駐車場が特に危ない理由
周囲より低いアンダーパス(立体交差の下をくぐる道)や地下駐車場は、水が一気に集まって深くなる特に危険な場所です。
こうした場所は、入った瞬間に深さが分からず、気づいたときには水位が急上昇して脱出できなくなることがあります。大雨のときは、アンダーパスや地下への進入は避けてください。
走行中に冠水に遭遇したら?取るべき行動
走行中に冠水路に出くわしたら、無理に進まず、引き返すのが大原則です。「これくらいなら大丈夫」という油断が、水没事故につながります。
大原則は「入らない・引き返す」
冠水した道路は、水面下に何があるか見えません。マンホールのフタが外れていたり、側溝に落ちたりする危険もあります。
少しでも深そうだと感じたら、迂回路を選ぶか、安全な高い場所で水が引くのを待ちましょう。時間に追われても、命より優先すべきものはありません。
やむを得ず進むなら(ローギア・徐行・止まらない)
どうしても進むしかない浅い冠水路では、低速ギア(ローまたはセカンド)でゆっくり一定速度で進むのが基本です。途中で止まらないことが大切です。
速く走ると水を巻き上げてエンジンルームに水が入りやすくなります。逆に途中で止まると、マフラーから水が逆流してエンジンが停止することがあります。AT車はアクセルを一定に保ち、エンジンブレーキを使いながら慎重に抜けましょう。
エンジンが止まったら再始動しない
冠水路でエンジンが止まったら、焦って再始動しようとしてはいけません。水を吸い込んだ状態で再始動すると、エンジンが完全に壊れる原因になります。
エンジンが止まったら、まずは自分と同乗者の安全を確保し、車外の安全な高い場所へ避難します。車の処置は後回しで構いません。人命を最優先に動いてください。
車は買い直せるけど、命は買い直せないぜ。
迷ったら、車を置いて逃げる判断が正解だ。
車が水没したらどう脱出する?
車が水没し始めたら、水が完全に入る前に、できるだけ早く車外へ脱出することが最優先です。パニックにならず、順番に動けば脱出のチャンスは十分あります。
まずシートベルトを外し落ち着く
最初にやるべきは、シートベルトを外して脱出の準備をすることです。水没時はパニックになりやすいですが、深呼吸して落ち着きましょう。
同乗者がいる場合は、子どもや高齢者の安全を先に確保します。ドアやハンドル周りの位置を確認し、どの窓から逃げるかを素早く判断してください。
窓・ドアから脱出(水圧差を待つ)
窓ガラスが水面より高い位置にあるうちは、窓を開けて屋根に上がるように脱出するのが最も安全です。電動ウィンドウは水没で使えなくなることがあるので、早めに開けます。
ドアは、車外と車内の水位の差(水圧)があるうちはほとんど開きません。JAFの実験データによると、後輪が浮く水深(約60cm)になると、成人男性でも車内からドアを開けるのは困難になると報告されています。
どうしてもドアから出る場合は、車内に水が入って外との水位差が小さくなるのを待ってから開けるのが原則です。怖いですが、これが物理的に開けやすいタイミングです。
脱出用ハンマーの備えと使い方
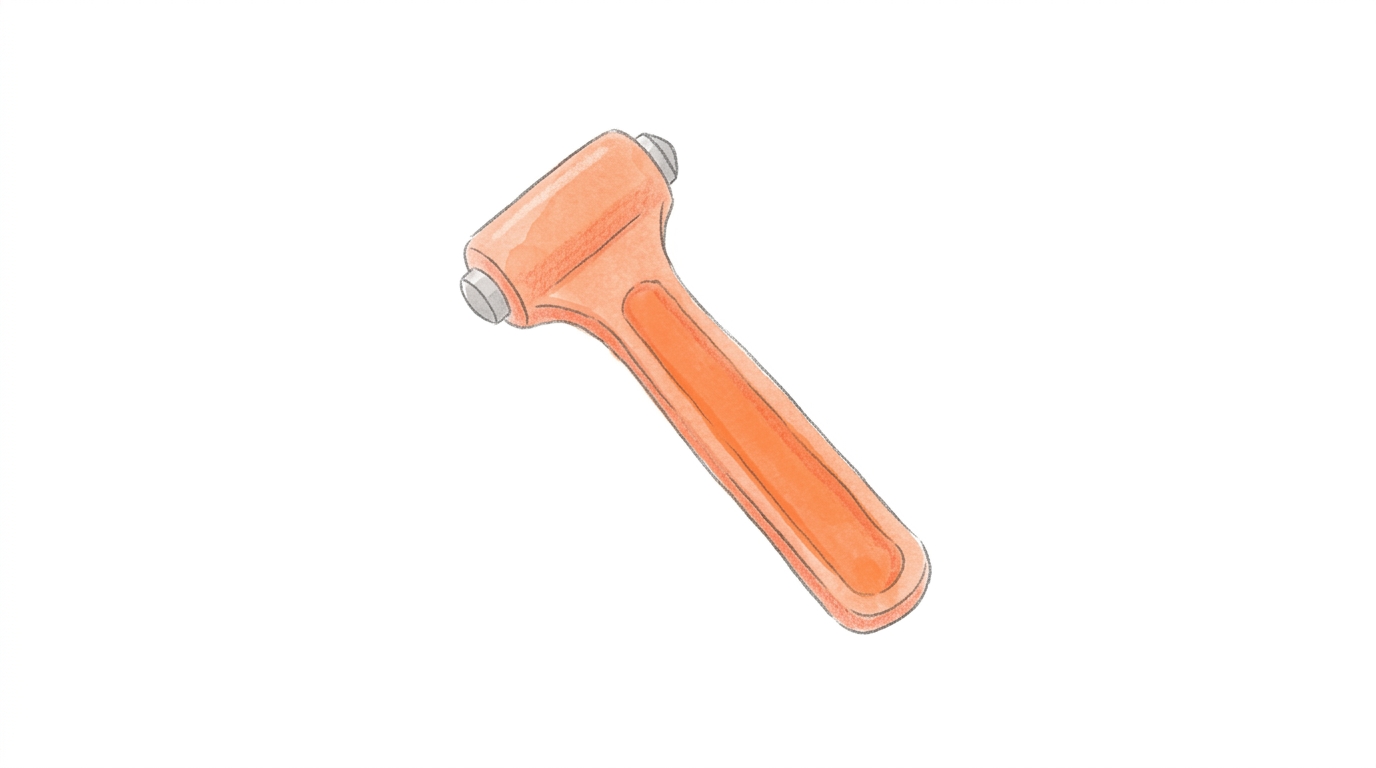
窓もドアも開かないときの命綱が、緊急脱出用ハンマーです。1本あるだけで、生還できる可能性が格段に上がります。
使い方は、窓ガラスの中央ではなく「四隅」を叩くこと。フロントガラスは割れにくいので、サイドガラスを狙います。シートベルトが外れないときに切れるカッター付きのタイプが安心です。
大切なのは、いざという時にすぐ手が届く場所(運転席のドアポケットなど)に置いておくことです。トランクの奥にしまっていては意味がありません。まだ用意していない方は、この機会に備えておきましょう。


水が引いた後にやってはいけないこと・正しい対処
水が引いても、水没した車のエンジンを自分でかけてはいけません。これが最も重要な注意点です。一度水に浸かった車は、見た目が無事でも内部が傷んでいます。
エンジンを絶対にかけない(損傷・感電)
エンジンをかけると、電気系統のショートや、エンジン内部のさらなる損傷を招きます。水を吸ったまま動かすと、修理できる車も修理不能になりかねません。
また、濡れた電装部品は感電や発火の危険もあります。キーを差したりエンジンスイッチを押したりせず、そのままの状態で専門家を待ちましょう。
レッカー・JAF・整備工場へ連絡
水没した車は動かさず、JAFや保険会社のロードサービスを呼んでレッカー移動してもらいます。自走させようとしないことが大切です。
その後は、ディーラーや整備工場で点検・診断を受けてから、修理するか廃車にするかを判断します。バッテリーのマイナス端子を外しておくと、ショートのリスクを減らせます(作業に不安があれば触らず専門家に任せましょう)。
EV・ハイブリッド車は感電に特に注意
電気自動車(EV)やハイブリッド車(HV)は、高電圧バッテリーを積んでいるため、水没時は感電のリスクが特に高いです。むやみに触れず、専門業者に対応を任せてください。
濡れた高電圧の配線やコネクタに触れると、重大な事故につながります。EV・HVが水没した場合は、メーカーのサポート窓口やディーラーに連絡し、指示を仰ぐのが安全です。
水没した車は修理?廃車?費用の目安
水没した車は、浸水した高さによって修理費が大きく変わります。フロア(床)より上まで浸かると、一気に高額になる傾向があります。
浸水レベル別の修理費の目安
修理費の目安は、おおむね次の通りです。あくまで一般的な相場で、車種や被害状況によって変わります。
- 床下まで(フロア下)…おおむね25万円〜。比較的軽度で済むことが多い段階です。
- シートのあたりまで…おおむね50万円〜。電装品やシートの交換が必要になります。
- エンジン・車内全体まで…100万円を超えることも。全損扱いになるケースもあります。
このように、シートより上まで浸かると修理費が車の価値を上回りやすくなります。費用次第では、廃車を選んだほうが合理的な場合もあります。
カビ・臭い・電気系統など後から出る不具合
水没車は、修理してもしばらく経ってからカビ・悪臭・電気系統の不具合が出ることがあります。これが水没車のやっかいなところです。
シート内部やカーペットの下に残った水分はカビや雑菌の原因になり、配線の腐食は数か月後の突然の故障につながります。とくに海水や泥水に浸かった場合は、劣化が早く進むため早めの判断が大切です。
修理か廃車かの判断ポイント
判断の基準は、「修理費が車の価値(または保険金額)を上回るかどうか」です。上回るなら、廃車・買い替えを検討するのが現実的です。
具体的には、年式が新しく価値が高い車は修理、古い車は廃車が一つの目安です。まずは整備工場で被害状況を診断してもらい、保険会社に補償額を確認したうえで、複数の選択肢を比べて決めましょう。
車の水没は車両保険で補償される?
結論として、台風・洪水・冠水による車の水没は、車両保険で補償されます。ただし、補償されるのは「車両保険に加入している場合」だけです。
台風・洪水・冠水は補償対象(一般・エコノミー両方)
自然災害による水没は、車両保険の「一般型」でも「エコノミー型(車対車+A)」でも補償されるのが一般的です。台風・豪雨・洪水・高潮などが原因の浸水は、補償対象に含まれます。
一方で、車両保険に未加入の場合は、水没の修理費は全額自己負担になります。自分の契約に車両保険が付いているか、この機会に確認しておきましょう。
全損時の支払いと津波の扱い
修理費が車両保険金額を超える場合は「全損」として扱われ、保険金額の全額が支払われるのが一般的です。全損時は免責金額(自己負担額)が差し引かれないこともあります。
ただし注意したいのが地震・噴火・津波による水没は、通常の車両保険では補償対象外という点です。これらに備えるには、別途「地震・噴火・津波危険車両全損特約」などが必要になります。
等級・免責の注意点
水害による車両保険の利用は、「1等級ダウン事故」として扱われ、翌年の等級が下がるのが一般的です。保険を使うと、翌年以降の保険料が上がる点は理解しておきましょう。
修理費が少額なら、等級ダウンによる保険料アップと比べて、自費修理のほうが得な場合もあります。保険を使うかどうかは、保険会社に相談して総額で判断するのがおすすめです。
車を水没から守る事前対策
車の水没は、事前の備えで被害をかなり減らせます。大雨や台風が来る前にできることを知っておきましょう。
ハザードマップで浸水リスクを確認
まずは、自宅や職場、よく通る道の浸水リスクをハザードマップで確認しておきましょう。どこが冠水しやすいかを知っておくだけで、危険な道を避けられます。
自治体が公開しているハザードマップでは、想定される浸水の深さも色分けで分かります。ハザードマップの見方は、こちらの記事で詳しく解説しています。

高台・立体駐車場・予約制駐車場へ車両避難
大雨や台風が予想されるときは、車を高台や立体駐車場の高い階へ移動(車両避難)させるのが効果的です。浸水しやすい地下駐車場や、川沿いの低い場所は避けましょう。
近くに高い場所がない場合は、台風シーズンに使える予約制の立体駐車場もあります。「大切な愛車を浸水から守りたい」という方は、早めに避難先を考えておくと安心です。
普段から車に積んでおきたい備え
いざという時のために、緊急脱出用ハンマーは普段から車内に常備しておきましょう。前述のとおり、すぐ手が届く場所に置くのがポイントです。
あわせて、懐中電灯やモバイルバッテリー、飲料水などの最低限の防災グッズを車に積んでおくと、車中での待機や避難時に役立ちます。どこで揃えればいいか迷う方は、こちらも参考にしてください。

まとめ:車の冠水・水没は「入らない・かけない・備える」
車の冠水・水没から身を守るポイントは、「冠水路に入らない・水没後にエンジンをかけない・日頃から備える」の3つに集約されます。
水深30cmを超える道路は走れません。万一水没したら、シートベルトを外し、窓や脱出用ハンマーで早めに脱出してください。水が引いてもエンジンはかけず、JAFや整備工場に連絡し、修理・廃車・車両保険を冷静に判断しましょう。そして何より、ハザードマップの確認と車両避難で「水没させない」備えが一番の対策です。
脱出用ハンマーを車に積んで、雨の日はハザードマップを思い出す。それだけで生存率はグッと上がるぜ!